給湯器の耐用年数って、調べてみると「6年」と書いてある記事もあれば「15年」と書いてある記事もあって、「いったいどっちが正しいの?」と混乱してしまいますよね。
もしかしたら、確定申告や経費処理のタイミングで「給湯器ってどう減価償却すればいいんだろう?」と気になって調べ始めた方も多いかもしれませんね。
実はこの「6年」と「15年」という数字、どちらも間違いではないんです。
設置の形態によって、税法上の区分が変わるため、どちらの年数が適用されるかが変わってくるんですね。
この記事では、給湯器の法定耐用年数の基本から、6年と15年の違い、さらに「実際の寿命」との関係まで、できるだけわかりやすくお伝えしていきますね。
税務処理で悩んでいる方も、給湯器の買い替え時期を知りたい方も、ぜひ最後まで一緒に確認してみてください。
給湯器の法定耐用年数は「原則6年、建物附属設備なら15年」

まず結論からお伝えしますね。
給湯器の法定耐用年数は、一般的な独立設置型の場合は6年とされています。
ただし、建物に組み込まれた設備として扱われる場合には、建物附属設備として15年になるケースがあります。
「法定耐用年数」というのは、税法上の減価償却計算に使う「資産の使用可能期間」のことです。
実際に何年使えるか、という話ではなく、あくまでも税務上の費用配分のための年数なんですね。
ですから、「法定耐用年数が6年だから6年で壊れる」というわけでは全くありません。
この点は、混乱しやすいポイントなのでしっかり押さえておきたいですね。
なぜ6年と15年に分かれるのか?

「同じ給湯器なのに、なんで年数が違うの?」と思いますよね。
ここが一番大事なポイントなので、一緒に整理していきましょう。
法定耐用年数は「資産の区分」で決まる
税法では、固定資産を「どの区分に当てはまるか」によって法定耐用年数が定められています。
給湯器の場合、大きく分けて以下の2つの区分が考えられます。
- 器具・備品として扱う場合 → 耐用年数6年
- 建物附属設備(給排水・衛生設備またはガス設備)として扱う場合 → 耐用年数15年
どちらに当てはまるかは、給湯器の「設置の形態」によって判断されます。
独立設置型の給湯器は「6年」
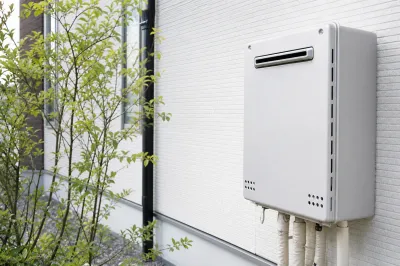
たとえば、賃貸物件のベランダや屋外に置いてある、建物とは独立して設置されているタイプの給湯器。
こういった場合は「器具・備品」として扱われることが多く、法定耐用年数は6年とされています。
個人事業主さんや法人が給湯器を購入して経費処理する場合、このケースが比較的多いかもしれませんね。
建物に組み込まれた給湯器は「15年」
一方で、建物の給排水設備やガス設備と一体化して設置されている給湯器の場合は、「建物附属設備」として扱われます。
この場合の法定耐用年数は15年となります。
マンションや商業施設など、建物の設備として組み込まれているケースがこれに当てはまることが多いとされています。
燃料の種類(ガス・電気・石油)では年数は変わらない
「ガス給湯器と電気給湯器って年数が違うの?」と気になる方もいるかもしれませんね。
実は、ガス・電気・石油など燃料の違いだけでは法定耐用年数は変わらないとされています。
あくまでも「器具・備品か、建物附属設備か」という設置形態の区分が重要なんですね。
減価償却の計算方法は「定額法」が一般的
給湯器を減価償却する際は、一般的に定額法で費用を配分する方法が多く使われています。
定額法とは、毎年同じ金額を経費として計上していく方法です。
たとえば、6年の耐用年数であれば、購入金額を6年間で均等に費用化していくイメージですね。
わかりやすい計算方法なので、実務でもよく使われているんですね。
具体的なケースで確認してみましょう

少し抽象的な話が続きましたね。
もう少しイメージしやすくなるよう、具体的なケースで確認してみましょう。
ケース①:個人事業主が事務所に設置した給湯器
個人事業主のAさんが、自宅兼事務所のベランダに屋外設置型の給湯器を購入したとします。
この場合、給湯器は建物と独立した「器具・備品」として扱われることが多いため、法定耐用年数は6年が適用されるケースが多いとされています。
購入金額が30万円であれば、定額法で計算すると毎年5万円を減価償却費として経費に計上できるイメージになります。
(ただし、実際の税務処理は税理士さんへのご確認をおすすめします。)
ケース②:賃貸マンションのオーナーが建物に組み込んだ給湯器を交換した
賃貸マンションを所有するBさんが、建物の給湯設備を交換したとします。
この場合、給排水・衛生設備またはガス設備の一部として建物附属設備に区分されると、法定耐用年数は15年になる可能性があります。
同じ「給湯器の交換」でも、建物との一体性によって耐用年数が変わってくるんですね。
「うちの場合はどっちになるんだろう?」と思ったら、きっと税理士さんに相談してみるのがいちばん安心ですよね。
ケース③:飲食店が厨房に設置した給湯器
飲食店を経営するCさんが、厨房の給湯設備を導入したケースを考えてみましょう。
厨房の給排水設備と一体化して設置されている場合、建物附属設備として15年の耐用年数が適用される可能性があります。
一方で、厨房とは独立したポータブル的な設置であれば、器具・備品として6年とみなされることもあるかもしれません。
このように、設置の状況や建物との一体性が判断のポイントになってくるんですね。
「法定耐用年数」と「実際の寿命」は別物です

ここで、とても大切なことをお伝えしたいんですね。
「法定耐用年数が6年だから、6年で給湯器を交換しないといけないの?」という誤解を持ってしまう方が多いんですよね。
でも、そうではないんです。
実際の給湯器の寿命は10年前後が目安
給湯器の実際の使用可能期間(寿命)は、一般的に10年前後が目安とされています。
法定耐用年数の6年よりもずっと長く使えることがほとんどなんですね。
つまり、税務上は6年で費用化が完了しても、実際の給湯器はその後もまだまだ現役で活躍していることが多いんです。
「6年経ったから捨てなきゃ」と慌てる必要はないですよ。
交換のタイミングは「故障のサイン」で判断する
では、実際に給湯器を交換すべきタイミングはいつかというと、法定耐用年数の年数ではなく、給湯器自体の不具合や故障のサインを基準にするのが実務的とされています。
具体的には、以下のようなサインが出てきたら交換を検討するタイミングかもしれません。
- 運転中に異音がする
- 着火しにくくなってきた
- お湯の温度が安定しない
- エラーコードが頻繁に表示される
- 設置から10年以上が経過している
こういったサインが出てきたら、「そろそろ寿命かもしれないな」と感じるタイミングかもしれませんね。
法定耐用年数はあくまで「税務上の道具」
改めて整理すると、法定耐用年数は「税務申告で減価償却費を計算するための年数」であって、機器の物理的な寿命や交換推奨時期を示すものではないんですね。
この2つをごちゃまぜにしてしまうと、「まだ使えるのに捨てた」とか逆に「税務処理をどうすればいいかわからない」という混乱につながってしまいますよね。
「税務上の年数」と「実際の使用年数」は、別々に考えることがとても大切なんですね。
まとめ:給湯器の法定耐用年数は設置形態で変わる
この記事でお伝えしてきた内容を、最後にまとめて整理しますね。
- 法定耐用年数とは、税法上の減価償却計算に使う資産の使用可能期間のこと
- 給湯器の法定耐用年数は、独立設置型(器具・備品)なら6年
- 建物の設備と一体化した場合は、建物附属設備として15年になる可能性あり
- ガス・電気・石油など燃料の違いだけでは耐用年数は変わらない
- 減価償却の計算は定額法が一般的
- 給湯器の実際の寿命は10年前後が目安であり、法定耐用年数とは別物
- 交換時期は異音・着火不良・エラー表示などの故障サインで判断するのが実務的
- 税務処理に迷ったら、税理士や税務署への確認が安心
「自分の給湯器はどっちの区分になるんだろう?」と迷ってしまう場合は、きっと一人で悩まずに専門家に相談してみるのが一番ですよね。
特に賃貸物件のオーナーさんや、事業用に給湯器を設置している個人事業主さん・法人さんは、設置状況をしっかり確認してみてくださいね。
給湯器の法定耐用年数って、初めて調べると「なんでこんなにややこしいの?」と感じてしまいますよね。
でも、「設置形態によって6年か15年か変わる」「実際の寿命とは別の話」というポイントさえ押さえておけば、かなりスッキリ理解できるはずですよ。
この記事が、あなたさんの税務処理や給湯器の交換判断のお役に立てれば、とても嬉しいです。
もし税務処理で具体的なお悩みがあれば、ぜひ一度、身近な税理士さんや税務署の窓口に相談してみてくださいね。
きっと、思っているよりもスムーズに解決できますよ。