事業をされている方や不動産をお持ちの方なら、給湯器を購入した際の会計処理について悩まれたことがあるかもしれませんね。
「この給湯器は建物附属設備なのか、それとも器具備品なのか」と迷われた経験、ありませんか?
実は、この判断によって減価償却の期間が大きく変わってくるんですね。
節税対策や正確な会計処理のために、給湯器の分類についてしっかり理解しておくことは、とても大切なことかもしれません。
この記事では、給湯器が建物附属設備になるケースと器具備品になるケースの違いや、実務的な判断基準について一緒に見ていきましょう。
国税庁の資料で確認できたこと(2026年11月8日確認)
| 状態 | 内容 |
|---|---|
| ✔ 確認できた | 国税庁の耐用年数表(建物附属設備)に「給排水・衛生設備、ガス設備」があり、耐用年数は15年です。 |
| ✔ 確認できた | 同じ表(器具・備品)に「電気冷蔵庫、電気洗濯機その他これらに類する電気・ガス機器」があり、耐用年数は6年です。 |
| ✔ 確認できた | どちらの表にも「給湯器」という項目はありません。設置の状況(建物と一体か、単体か)で、どちらに当たるかを判断します。 |
出典:国税庁「確定申告書等作成コーナー」の耐用年数(建物/建物附属設備)・耐用年数(器具・備品)のページ。実際の判断は、税理士または税務署にご確認ください。
給湯器は「設置形態と建物との一体性」で分類が決まります
↓
国税庁の表に「給湯器」という項目はない → 設置の状況で、次のどちらに当たるかを判断
↙ ↘
出典:国税庁「確定申告書等作成コーナー」の耐用年数表(建物附属設備/器具・備品)。どちらに当たるかは、税理士または税務署にご確認ください。(2026年11月8日確認)
結論から申し上げますと、給湯器の分類は「設置形態と建物との一体性」で判断するのが実務上の基本なんですね。
重要なのは、給湯器という機器の名称だけで区分が決まるわけではなく、建物への設置状況や給湯システム全体の構成を踏まえて判断するという点です。
「給湯器なら必ず器具備品」「壁掛け式なら必ず建物附属設備」と一律に決められるわけではないんですよ。
また、国税庁の耐用年数表には「給湯器」という専用の項目は存在しないという点も、多くの方が迷われる理由の一つかもしれません。
建物附属設備の「給排水・衛生設備、ガス設備」は15年、器具・備品については資産の具体的な種類や用途に応じて耐用年数表を確認することになっており、給湯器はその実態に即していずれかに当てはめて判断することになるんですね。
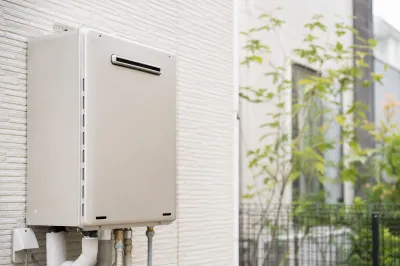
一般的な据え置き型や単体で交換しやすい給湯器は「器具備品」(工具器具備品)として扱うのが原則ですが、壁掛け型・ビルトイン型・配管やガス設備と一体になっているものは「建物附属設備」として扱われる可能性があるんです。
国税庁の耐用年数表では、器具備品に分類される給湯器は「家具・電気機器・ガス器具・家庭用品>電気冷蔵庫・電気洗濯機・その他類似の電気・ガス機器」のグループに当たり、耐用年数は6年とされているんです。
ただし、この6年区分が給湯器に自動的に当てはまるわけではなく、設備の状況を確認して判断することが大切なんですね。
電気冷蔵庫や洗濯機と同じグループという整理は、イメージがつかみやすいかもしれませんね。
多くの税理士事務所でも、一般家庭用のガス給湯器はガス機器として器具備品に該当すると整理されていますよ。
ガス給湯器・電気給湯器・エコキュートなど、単体で交換可能なタイプは法定耐用年数6年で減価償却することになるんですね。
ただし、給湯器の名称だけでは判定できず、設置状況が非常に重要な判断材料になるという点が、迷われる方が多い理由かもしれません。
なお、「家庭用の独立した給湯器は器具備品6年、建物に組み込まれた給湯設備は建物附属設備15年」と整理する解説もあります。ただし、国税庁の表に「給湯器」という項目はなく、どちらに当たるかは設置の状況で判断します。
建物に固定されて構造の一部として機能している給湯設備は、建物附属設備として扱われる可能性があるんですね。
なぜ給湯器の分類が変わるのか

建物附属設備と器具備品の基本的な違い
そもそも、建物附属設備と器具備品って何が違うのか、気になりますよね。
建物附属設備とは、建物に固着して設置され、建物の機能や利便性を高めるための設備のことを指すんですね。
電気設備、給排水設備、空調設備、エレベーター、ガス設備などが代表的な例とされています。
これらは建物と一体的に機能していて、建物の使用価値を増加させたり、維持管理上必要なものとして位置づけられているんです。
一方、器具備品は、建物本体や建物附属設備以外で、長期(通常1年以上)使用する資産のことなんです。
机や椅子、コピー機、パソコンなど、建物に固定されず単体で移動や交換ができるものが該当します。
この違いを理解すると、給湯器がどちらに分類されるかのヒントが見えてくるかもしれませんね。
判断のポイントは「外せるか・外せないか」と「設備か機器か」
給湯器を建物附属設備にするか器具備品にするか、実務上の判断基準として最も重要なのが「外せるか・外せないか」「設備か機器か」という2つの観点なんですね。
税理士の実務的な回答では、「取り外しができない場合には建物附属設備、そうでない場合には器具備品」とする整理がよく用いられています。
また、「建物の給排水・ガス・衛生設備として一体化しているか、それとも単体の機器として設置されているか」という視点も大切なんです。
最近の実務では、壁掛け型・ビルトイン型・配管一体型は建物附属設備寄り、据え置き型や単体で交換しやすいものは器具備品寄りという整理が広く使われているんですね。
例えば、一般的な壁掛け式のガス給湯器は、配管や電気配線が接続されていても、単体での交換が前提の製品として設計されていますよね。
このように交換可能な給湯器は、ビルトインタイプであっても器具備品として扱われることが多いとされています。
ただし、家庭用の壁掛け給湯器であっても、必ず器具備品になるとは限らない点に注意が必要です。
配管・ガス設備・給排水設備と一体で建物機能を支えているなら、建物附属設備と判断される余地があるんですね。
一方、建物建築中に施工されるガスタンクやガス配管など、建物や敷地の構造の一部として組み込まれた給湯設備は、建物附属設備に該当すると考えられているんです。
中央式給湯設備のように、建物内部の配管やタンク等を伴う大規模な給湯システムも、建物附属設備として扱われる可能性があります。
なお、判断にあたっては機器本体だけでなく、配管・リモコン・据付工事などを含めて、何を一つの資産として取得したのかを確認することも大切なんですね。
契約書・請求書の内訳・設備図面・工事内容が判断材料になりますので、これらをしっかり整理しておくと良いかもしれません。
「給湯器本体」か「給湯設備一式」かで判断の材料が変わります
給湯器の会計処理を検討するうえで、まず確認したいのが「給湯器本体のみの交換なのか、配管・制御装置などを含む設備全体の新設・更新なのか」という点なんですね。
本体のみを同等品に交換した場合と、配管工事を伴う設備全体の更新では、資産区分だけでなく修繕費か資本的支出かの判断にも影響してくることがあります。
工事内容と請求書の内訳をきちんと保存しておくことが、後々の判断根拠として非常に役立ちますよ。
耐用年数の違いが税務に与える影響
この分類の違いは、減価償却の期間に大きく影響してくるんですね。
器具備品として電気・ガス機器類に分類された場合は、耐用年数は6年とされています。
一方、建物附属設備として給排水・衛生設備やガス設備に含められた場合、耐用年数は一律15年とされているんです。
同じ給湯器でも、6年で償却するのか15年で償却するのかでは、毎年の経費計上額が大きく変わってきますよね。
早く減価償却したい場合は、器具備品として処理できないか検討する価値があるかもしれません。
ただし、税務署の判断と食い違いがあると後で指摘を受ける可能性もあるので、慎重に判断することが大切ですね。
なお、木造・合成樹脂造・木骨モルタル造の建物については、建物附属設備を建物と一括して建物の耐用年数を適用できる場合があることも知っておくと良いかもしれません。
建物の構造によって適用できるルールが変わることもあるので、建物の種類も確認しておくことが大切ですよ。
業種や用途による特別な取扱い
もう一つ知っておきたいのが、業種や用途によって給湯器の分類が変わることもあるという点なんです。
国税庁の通達では、浴場業用や飲食店業用の特定ボイラーは、建物附属設備には該当しないという特別の取扱いが示されているんですね。
飲食店の厨房用給湯器やボイラーは、「機械及び装置」の「飲食店用設備」として耐用年数8年とされる税理士回答もあります。ただし、この8年は国税庁の資料では確認できていません。
事業の種類によって、最も適切な分類が異なってくる可能性があるんです。
賃貸アパートの給湯器なのか、事務所の給湯器なのか、店舗の給湯器なのかによって、判断が変わるケースもあるかもしれません。
事務所・賃貸物件・集合住宅などでは、用途と設置場所によって処理が変わるため、同じ「給湯器」でも一律に判断してしまうのは注意が必要なんですね。
具体的な給湯器の分類例を見てみましょう

器具備品として扱われることが多い給湯器の例
まず、器具備品として扱われることが多い給湯器の例を見ていきましょう。
- 一般家庭用の壁掛け式ガス給湯器:単体で交換可能な設計のもの
- 単体交換が前提のエコキュート:屋外設置型でも交換工事が比較的容易なタイプ
- 小型電気温水器(卓上型):コンセントに差し込むだけで使える、キッチンや洗面所の簡易給湯器
- 簡易給湯装置:水道蛇口に取り付けるだけの瞬間湯沸かし器
- 据え置き型の小型給湯器:工事不要で設置できる簡易タイプ
- 流し用給湯器など局所的な給湯器:キッチンなど特定箇所のみに設置されたもの
- 事務所の給湯室に設置された家庭用給湯器:独立設置で配管工事が最小限のタイプ
これらの給湯器は、単体での交換が想定されている製品・移設が比較的容易な製品が多いですよね。
取り外しや交換も比較的簡単にできるため、器具備品として耐用年数6年で処理されることが一般的とされています。
また、自治体の償却資産区分でも、局所式給湯設備(湯沸器等)は償却資産側に寄ることが多く、設備の規模や設置方法によって扱いが変わる点も覚えておくと良いかもしれません。
また、取得価額だけでなく、設置工事費や既存機器の撤去処分費も含めて取得価額として資産計上するケースがありますので、請求書の内訳をしっかり確認しておくことも大切ですね。
建物附属設備・家屋になりやすい給湯設備の例
次に、建物附属設備や固定資産税上の「家屋」として扱われる可能性がある給湯設備の例を見てみましょう。
- 壁掛け型・ビルトイン型の給湯器:建物に固定されており配管・ガス設備と一体化しているもの
- 中央式給湯設備:建物内部の配管やタンクを伴う大規模システム
- 建築中に施工されるガスタンク・ガス配管:建物や敷地の構造の一部として組み込まれたもの
- セントラルヒーティング用給湯設備:建物全体の暖房と給湯を担う設備
- 取り外しが困難な一体型給湯システム:建物の構造と密接に関連しているもの
- ユニットバスと一体型の給湯器・電気温水器:浴室設備と構造的に一体化しているもの
- 浴室・床暖房用給湯設備:建物の居住機能と密接に関連するもの
- 温泉施設・福祉施設・業務用の大規模給湯設備:建物と一体的に施工された業務用システム
- 集合住宅の集中給湯設備:複数の住戸に一括で給湯を供給する大規模システム
これらの給湯設備は、建物と一体になって機能していて、取り外すには大規模な工事が必要になりますよね。
こうした設備は、建物附属設備の給排水設備やガス設備として扱われたり、固定資産税上は「家屋」として評価されることが多いとされています。
特に集合住宅や業務用の集中給湯設備は、建物附属設備として整理される傾向が強いとされていますね。
大まかには「家庭用の小さめな給湯器・移設しやすい給湯器は器具備品、業務用・大型・新築時にがっちり組み込んだものや配管と一体化したものは建物附属設備になりやすい」と対比して覚えると分かりやすいかもしれませんね。
判断に迷うケースもあります
実は、どちらに分類すべきか判断に迷うケースもあるんですね。
例えば、賃貸アパートの各部屋に設置されている給湯器の場合、建物附属設備とも考えられますし、交換が比較的容易な器具とも考えられますよね。
また、店舗併用住宅の給湯器で、住居部分と店舗部分で兼用している場合なども、判断が難しいかもしれません。
ビルトイン給湯器についても、設置状況によって器具備品か建物附属設備かの判断が分かれることがあるんです。
エコキュートのような大型・高額な給湯設備については、建物と一体化している場合に建物附属設備として15年償却にするケースも増えているため、設備投資・不動産投資の計画とあわせて判断することも大切ですね。
特にビルトイン型・業務用・特殊な設置形態の給湯器は判断が分かれやすいため、税理士さんに相談したり、過去の同様の事例を参考にしたりすることをお勧めします。
国税庁の通達や自治体の資料も参考になるかもしれませんね。
固定資産税との関係にも注意が必要です
償却資産税と家屋の区分を理解しましょう
給湯器の分類について考えるとき、もう一つ気をつけたいのが固定資産税(償却資産税)との関係なんです。
会計・税務上の勘定科目と、固定資産税における「家屋」か「償却資産」かの区分は、必ずしも同じとは限らないという点に注意が必要なんですね。
償却資産税の対象は、土地・家屋以外の「建物附属設備・構築物・器具備品」などであり、市町村ごとに「家屋に含まれる附属設備」と「償却資産として申告すべき設備」を区分する資料が整備されています。
減価償却上は器具備品でも、固定資産税では家屋評価に含まれる給湯設備もあるという点が、実務上の注意点なんです。
つまり、減価償却の勘定科目と固定資産税の区分は同じ視点ではないため、両面から整合性を確認することがとても大切なんですよ。
また、自治体が公開する区分資料では「局所式給湯設備」「中央式給湯設備」「ユニットバス一体型給湯器」などが個別に区分されているケースもありますが、これらはあくまで固定資産税上の家屋・償却資産の区分を示す資料であり、所得税・法人税の減価償却区分を直接示すものではない点も覚えておくと良いかもしれませんね。
用途による区分の違いがあります
税理士法人の解説によると、給湯設備のうち「流し用給湯器」は償却資産、「浴室・床暖房用給湯器」は家屋として固定資産税の対象になるという整理もあるんですね。
自治体によっては、局所式給湯設備や屋外設備などの区分を詳細に示しているところもあり、「家屋に含まれない建物附属設備は償却資産として申告が必要」とされています。
茅ヶ崎市や東京都23区などでは、「局所式給湯設備」「中央式給湯設備」「ユニットバス一体型給湯器」などの区分がPDFで明確化されているんです。
二重課税を防ぐためにも、お住まいの自治体のルールを確認しておくことが大切かもしれません。
自治体の資料を確認することをお勧めします
最近では、市区町村が給湯器の扱いについて具体的な資料を公開しているケースも増えているんですね。
ガス設備・給水設備における家屋・償却資産の区分を明確に示している自治体もありますので、ぜひ一度確認してみることをお勧めしますよ。
「ユニットバス等と一体型の湯沸器(給湯器)及び電気温水器」については、取得時期によって償却資産か家屋かの扱いが変わる例もあるため、注意が必要なんです。
実務では「独立性・固定性・建物との一体性」という3つの観点が判断軸となっており、自治体の区分資料にもこの考え方が反映されていますよ。
実務での判断と注意点
取得価額によって処理方法が変わります
給湯器の会計処理では、取得価額によって処理方法が変わることも覚えておきたいポイントなんですね。
10万円未満の給湯器は、一括で消耗品費などとして費用処理することができます。
10万円以上の給湯器は、固定資産として計上し減価償却を行う必要があるんです。
また、青色申告の中小企業者等には、30万円未満の資産を一括費用処理できる少額減価償却資産の特例もありますので、該当する場合は活用できるかもしれませんね。
なお、給湯器の本体代だけでなく、設置工事費や既存機器の撤去処分費なども取得価額に含めて計上することが一般的ですので、請求書の内訳をしっかり確認しておくことをお勧めします。
記録を残しておくことも重要です
給湯器を取得したときは、後で判断の根拠を示せるように記録を残しておくことをお勧めします。
- 購入時の見積書や請求書(工事費が含まれているか)
- 設置状況の写真(壁固定の様子や配管の接続状況)
- 取扱説明書やカタログ(機器の仕様)
- 工事業者の施工報告書
こうした資料があれば、税務調査があった際にも説明がしやすくなりますよね。
特に設置写真や配管状況の記録は、「交換の容易さ」や「建物との一体性」を客観的に示す重要な証拠になりますので、ぜひ工事完了時に撮影しておくことをお勧めしますよ。
設備の状況が分かる資料を整えておくと、税理士さんへの相談時にもスムーズに判断してもらいやすくなりますね。
修繕費か資本的支出かの判断も重要です
給湯器を交換した場合、その費用を「修繕費」として全額経費計上するか、「資本的支出」として資産計上するかの判断も必要になってくるんですね。
既存の給湯器と同等の性能のものに交換した場合は修繕費、性能が明らかにアップした場合は資本的支出とするのが基本的な考え方とされています。
性能向上・耐用年数の延長などがあれば資本的支出として資産計上し、それ以外は修繕費とする実務上の判断が重要なんです。
なお、「60万円未満」や「取得価額のおおむね10%以下」などの金額基準は、修繕費か資本的支出かが明らかでない場合の判定基準の一つであり、金額だけですべての交換費用を修繕費にできるという意味ではない点にも注意が必要ですよ。
この判断も実務では重要なポイントになりますので、覚えておくと良いかもしれません。
勘定科目の選択と申告漏れに注意しましょう
実務上よく起こりがちなのが、減価償却上の勘定科目と償却資産税の申告区分がずれてしまうケースなんです。
例えば、会計上は「器具備品」として処理していても、固定資産税の申告では「家屋」に含まれている給湯設備として扱われるケースがあります。
この場合、償却資産として二重に申告してしまうと余計な税金が発生してしまうかもしれません。
反対に、申告が漏れてしまうケースも考えられますので、会計処理と固定資産税申告の両面から整合性を確認することがとても大切なんですね。
不安な場合は、税理士さんや自治体の固定資産税担当窓口に確認してみることをお勧めしますよ。
迷ったら専門家に相談しましょう
給湯器の分類判断は、実は専門家でも意見が分かれることがあるんですね。
特に高額な業務用給湯設備の場合は、判断によって税額に大きな影響が出ることもあります。
不安な場合は、税理士さんに相談するのが安心かもしれません。
その際には、設置写真・配管図・見積書・交換前後の仕様・建物の構造や用途などをあらかじめ整理しておくと、よりスムーズにアドバイスをもらいやすくなりますよ。
あなたの事業内容や給湯器の使用状況を総合的に判断して、最も適切な処理方法を提案してもらえるはずですよ。
まとめ:給湯器は設置形態で判断、実態に合わせた処理が大切です
給湯器の分類について、最新の実務動向を踏まえて整理しますと、給湯器の分類は「設置形態と建物との一体性」で判断するのが原則なんですね。
「給湯器なら必ずこの区分」と一律に決まるわけではなく、建物の給湯・給排水設備の一部として機能しているか、独立した機器として取り外せるかなど、設置状況や機能の実態を踏まえて判断することが大切なんです。
また、国税庁の耐用年数表には給湯器専用の項目はなく、設備の実態に合わせて「建物附属設備(15年)」か「器具備品(6年)」かを判断することが基本となっていますよ。
移設が容易な据え置き型・単体交換が前提の給湯器は「器具備品」(耐用年数6年)、壁掛け型・ビルトイン型・配管やガス設備と一体化した給湯器は「建物附属設備」(耐用年数15年)として扱われる可能性があります。
実務上の判断ポイントは、「外せるか・外せないか」「設備か機器か」という2つの観点が最も重要とされています。
また、固定資産税との関係では、用途によって「家屋」か「償却資産」かの区分が異なることもあるため、注意が必要ですね。
流し用など局所的な給湯器は償却資産、浴室・床暖房用給湯設備は家屋として扱われることが多いとされています。
取得価額による処理方法の違いや、修繕費か資本的支出かの判断も忘れずに行いましょう。
迷った場合は、設備の状況が分かる資料を添えて税理士などの専門家に相談することをお勧めしますよ。
正確な会計処理で安心した経営を
給湯器の分類について理解を深めることは、正確な会計処理につながりますよね。
もしかしたら、これまで何となく処理していた給湯器の勘定科目について、見直すきっかけになったかもしれません。
適切な会計処理は、節税だけでなく、将来の設備投資計画を立てる際にも役立ちますよね。
給湯器の交換時期や予算の見積もりも、正確な減価償却に基づいて計画できるようになります。
もし今、給湯器の会計処理について迷っていらっしゃるなら、この機会に一度整理してみてはいかがでしょうか。
きっと、すっきりとした気持ちで日々の経理業務に取り組めるようになると思いますよ。
- 2026年11月8日:関連記事リンクと更新履歴を追加
- 2026年11月8日:国税庁の耐用年数表で、15年(建物附属設備)と6年(器具・備品)を確認し、「確認できたこと」の囲みを追加。出典の無い断定をやわらげた
よくある質問
質問をタップすると、答えが開きます。
Q1. 給湯器は建物附属設備と器具・備品のどちらになりますか?
記事では、機器の名前ではなく、設置のしかたと建物との一体性で判断するのが基本と説明しています。国税庁の耐用年数表には「給湯器」という項目自体がないとされています。
Q2. 耐用年数は何年になりますか?
耐用年数表では、建物附属設備の「給排水・衛生設備、ガス設備」が15年、器具・備品の電気・ガス機器が6年です。壁掛けやビルトインで配管・ガス設備と一体なら15年側、据え置きで交換しやすければ6年側になる可能性があります。最終的な判断は税理士か税務署に確認してください。
Q3. エコキュートや中央式給湯はどちらになりやすいですか?
記事では、家庭用の壁掛けガス給湯器やエコキュート、卓上型の小型電気温水器は器具・備品寄りとされています。中央式給湯設備や集合住宅の集中給湯、ユニットバス一体型は建物附属設備や家屋になりやすいとされています。
Q4. 固定資産税でも同じ分け方になりますか?
同じとは限りません。記事では、減価償却上の区分と、固定資産税での「家屋」「償却資産」の区分は一致するとは限らないと説明しています。お住まいの自治体の区分資料も確認してください。
Q5. 10万円未満の給湯器なら、全部その年の経費にできますか?
記事では、10万円未満は一括で費用処理できるとしています。また、青色申告の中小企業者等には30万円未満の少額減価償却資産の特例があるとしています。要件は個別に違うので、税理士に確認してください。
Q6. 飲食店用の設備は8年という話を聞きました。本当ですか?
税理士の回答として紹介されていますが、国税庁の資料では確認できていないと記事に書かれています。この記事では確認できていません。税理士や税務署に確認してください。