給湯器って、税務上の処理をどうすればいいんだろう?と頭を抱えていませんか?
特に賃貸物件を持っているオーナーさんや、個人事業主として事業所に給湯器を設置している方にとって、「耐用年数は何年なの?」「国税庁の基準ではどう扱われるの?」という疑問は、確定申告の時期になるとどうしても気になりますよね。
実はこれ、「設置状況によって答えが変わる」という、少しやっかいなテーマなんです。
インターネットで調べても「6年」「15年」と書いてある記事がバラバラで、どちらが正しいのか混乱してしまった方も多いのではないでしょうか。
この記事では、国税庁の耐用年数表の考え方をもとに、給湯器の税務上の扱いをわかりやすく整理していきます。
読み終わる頃には、「自分の給湯器はどちらで処理すればいいか」のイメージがきっとつかめるはずです。一緒に確認していきましょう。
結論:給湯器の耐用年数は「6年」か「15年」、設置形態で変わります

まず最初に結論をお伝えします。
国税庁の耐用年数表では、給湯器の法定耐用年数は設置形態によって「6年」または「15年」に分かれています。
- 建物に固定されて、配管と一体化しているような給湯器 → 建物附属設備として15年
- 独立した機器として設置されている給湯器 → 器具及び備品として6年
「どっちが正しいの?」と思われるかもしれませんね。
実はどちらも正しくて、あなたの給湯器がどちらに当てはまるかが大切なんです。
ただし、これはあくまで税務上の「減価償却のための基準年数」であって、実際に給湯器が使える年数(寿命)とは別の話です。この点はとても大切なので、後ほどもう少し詳しくお話しします。
なぜ設置形態で耐用年数が変わるの?

「法定耐用年数」そもそも何のためにあるの?
税務の話が苦手な方でも、まずここだけ押さえておくと理解がスムーズになります。
法定耐用年数とは、固定資産を何年かけて費用として計上するかを決めるための基準です。
たとえば30万円の給湯器を購入したとき、その30万円を一度に全額費用として計上するのではなく、耐用年数に応じて毎年少しずつ費用化(減価償却)していきます。
ですから、「耐用年数=給湯器の寿命」ではありません。
あくまでも「税務上の費用の配分期間」だと覚えておいてくださいね。
国税庁の耐用年数表ではどう区分されているの?
国税庁が定める耐用年数表には、資産の種類ごとに年数が定められています。
給湯器については、大きく2つの区分が関係してきます。
①建物附属設備(耐用年数15年)
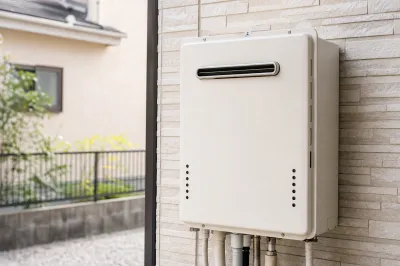
給湯器が建物の壁に固定されていて、給排水管やガス管と一体化しているような場合、「建物附属設備」として扱われることがあります。
国税庁の耐用年数表では、給排水・衛生設備やガス設備などの建物附属設備の耐用年数は15年とされています。
マンションや一戸建ての賃貸物件に設置されている、壁掛け型の給湯器などがこのケースに当てはまることが多いですね。
②器具及び備品(耐用年数6年)
一方、給湯器が建物と独立した機器として扱われる場合は、「器具及び備品」のガス機器等として分類されることがあります。
この場合の耐用年数は6年です。
たとえば、事務所や店舗に後から追加で設置した卓上型の湯沸かし器や、比較的簡易な設置形態の給湯器などがこちらに当てはまるケースがあります。
判断のポイントは「建物と一体かどうか」
どちらに区分するかの判断で最も大切なのは、「給湯器が建物と一体化しているかどうか」という点です。
- 壁に固定されていて、配管・ガス管と接続されている → 建物附属設備(15年)の可能性
- 独立した機器として、取り外しが比較的容易な状態 → 器具及び備品(6年)の可能性
もちろん、実際の判断は設置状況を詳しく確認する必要がありますし、迷う場合は税理士さんや税務署に相談するのが一番安心ですよね。
具体的なケースで考えてみましょう

「なんとなくわかってきたけど、自分の場合はどうなんだろう?」と思っている方のために、よくある具体的なシチュエーションを一緒に見ていきましょう。
ケース①:賃貸マンションの給湯器を交換した大家さんの場合
賃貸マンションを経営しているAさんが、壁に固定された給湯器を新しいものに交換しました。
この場合、給湯器は建物の壁に取り付けられており、給排水管やガス管とも接続されています。
このようなケースでは、建物附属設備として耐用年数15年で処理するのが一般的とされています。
30万円で購入した場合、毎年約2万円ずつ(定額法の場合)費用として計上していくイメージです。
ただし、交換費用が比較的少額で「修繕費」として一括計上できる場合もありますので、金額によって処理が変わることも覚えておきたいポイントですね。
ケース②:個人事業主が事務所に設置した給湯器の場合
個人事業主のBさんが、自宅兼事務所に給湯器を新規購入して設置しました。
設置状況としては、壁に固定はしているものの、建物の既存設備とは独立した形での設置です。
このようなケースでは、器具及び備品として耐用年数6年で処理することが考えられます。
ただし、事業専用かどうか、自宅との按分も必要になってくる場合がありますよね。
事業用かどうかの割合(按分)の考え方は別途確認が必要ですが、耐用年数の部分では「6年」が目安になることが多いとされています。
ケース③:給湯器交換が「修繕費」か「資本的支出」か迷うケース
これは実務でよく出てくる悩みですよね。
給湯器を同じ機能・同じグレードのものに交換した場合と、より高性能・高グレードのものに変えた場合では、税務上の扱いが変わることがあります。
- 同程度の性能への交換(現状回復):修繕費として一括計上できる可能性
- 性能が大幅アップした機器への交換:資本的支出として資産計上し、耐用年数にわたって減価償却する可能性
エコキュートや高効率給湯器への切り替えなどは、資本的支出として扱われる可能性があるため、購入前に処理方法を確認しておくと安心ですよね。
また、エコキュートは「電気機器」として分類される場合もあり、耐用年数の判断がさらに複雑になることもありますので、専門家への相談をおすすめします。
ケース④:少額資産として一括計上できるケース
給湯器の購入金額によっては、耐用年数の計算をせずに一括で費用計上できる場合もあります。
- 10万円未満:消耗品費として全額一括計上が可能
- 10万円以上20万円未満:一括償却資産として3年均等償却が選択可能
- 30万円未満(中小企業者等の特例):青色申告をしている中小企業者等であれば、少額減価償却資産の特例で一括計上できる場合も
給湯器の価格帯によっては、こうした特例を活用できることもあるので、金額の確認も合わせて行っておきたいですね。
まとめ:給湯器の耐用年数は「設置形態」で決まる

ここまでの内容を整理すると、給湯器の税務上の耐用年数については以下のようにまとめられます。
- 給湯器の法定耐用年数は、「建物附属設備なら15年」「器具及び備品なら6年」
- どちらに区分するかは、給湯器の設置形態(建物と一体かどうか)で判断する
- 耐用年数は「実際の寿命」ではなく、「税務上の費用配分期間」である
- 交換費用は、状況によって「修繕費」か「資本的支出」かに分かれる
- 購入金額によっては、少額資産の特例で一括計上できることもある
- 判断に迷う場合は、税理士や税務署への相談が確実
国税庁の耐用年数表は、税務上の判断の基準となる重要な資料です。
ご自身の給湯器の設置状況と照らし合わせながら確認してみてください。
「ネットで調べても6年と15年どちらかわからない…」と感じていた方も、「設置形態で変わる」というポイントを知っていただけたことで、少しスッキリしてきたのではないでしょうか。
税務の処理は、ちょっとした判断の違いで申告内容が変わることもあります。
「自分の場合はどちらなんだろう?」と迷ったときは、ぜひ一度、税理士さんに相談してみてくださいね。
きっと、あなたのケースに合った正しい処理方法を一緒に見つけてもらえるはずです。
確定申告や税務処理のこと、難しく感じてしまいがちですよね。
でも、こうした知識を少しずつ積み上げることで、きっと不安も減っていくはずです。
この記事が、あなたの税務処理の参考に少しでもなれたなら、とても嬉しいです。