給湯器を事業で使っているとき、あるいは賃貸物件のオーナーさんとして給湯器を交換したとき、「これって減価償却するの? 耐用年数は何年なの?」と迷ったことはありませんか?
ネットで調べてみると「6年」という記事もあれば「15年」という記事もあって、どちらが正しいのか余計に混乱してしまいますよね。
実はどちらも正解なんですが、「どちらになるかは給湯器そのものではなく、設置のしかたで決まる」というのがポイントなんです。
この記事では、給湯器の減価償却と耐用年数について、基本的なところからわかりやすく整理していきます。
「6年と15年の違い」「修繕費との判断の仕方」「具体的なケースでの処理の考え方」まで一緒に確認していきましょう。
読み終わったあとには、きっと自分の状況にどちらが当てはまるかがスッキリとわかるようになるはずです。
給湯器の法定耐用年数は「6年」か「15年」、設置形態で変わります

まず結論からお伝えしますね。
給湯器の法定耐用年数は、単体で交換・移設できる機器なら「6年」、建物に組み込まれた附属設備として扱われる場合は「15年」とされています。
「ガス給湯器だから何年」「エコキュートだから何年」というように、燃料や種類で決まるわけではないんですね。
あくまでも「その給湯器がどのような形で設置されているか」が判断のカギになります。
なぜ設置形態で耐用年数が変わるのか、理由を解説します

そもそも「減価償却」と「法定耐用年数」って何?
少しだけ基本的な話をさせてください。
難しく聞こえるかもしれませんが、実はシンプルな考え方なんです。
減価償却とは、高額な固定資産を購入したときに、その取得費用を一度に費用として計上するのではなく、使用可能な期間にわたって少しずつ費用として分けて計上していく会計・税務上の処理のことです。
たとえば30万円の給湯器を購入したとき、「今年30万円の経費」とするのではなく、「毎年5万円ずつ6年間で費用にしていく」というイメージですね。
そして法定耐用年数は、この分割の「年数」を税法上で決めたものです。
実際に何年使えるかという製品の寿命とは別の話になります。
一般的に給湯器の製品寿命は10〜15年程度とも言われていますが、法定耐用年数はあくまで税務上の計算のための年数なんですね。
「器具及び備品」と「建物附属設備」、何がどう違うの?
給湯器の耐用年数が6年か15年かを分けるのは、税法上の資産の分類です。
器具及び備品(耐用年数:6年)
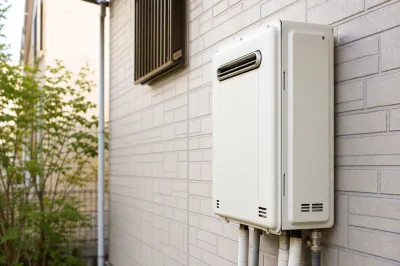
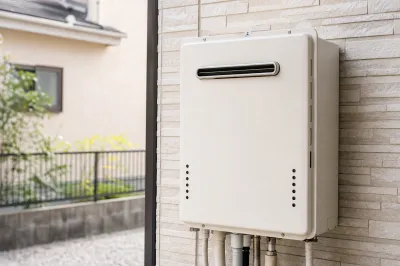
独立して設置されていて、比較的簡単に取り外しや移設ができる給湯器はこちらに分類されます。
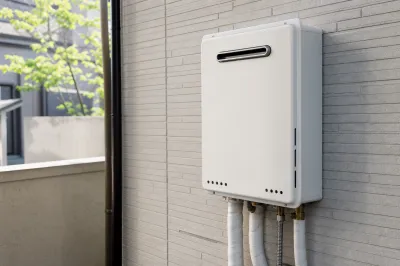
具体的には、壁掛け型のガス給湯器や電気温水器、エコキュートなどが代表例として挙げられることが多いですね。
「機器として独立している」というイメージを持っていただけると、わかりやすいかもしれません。
建物附属設備(耐用年数:15年)
一方、給湯器が建物の給排水・衛生設備やガス設備の一部として組み込まれており、建物と一体として機能していると判断される場合は、「建物附属設備」に分類されます。
国税庁の耐用年数表では、建物附属設備の「給排水・衛生設備、ガス設備」の耐用年数は15年とされています。
どちらに当てはまるかは、設置の状況や工事の内容によって変わってくるため、きっと「これはどっちだろう?」と迷うケースも出てくるかと思います。
その場合は税理士さんや税務署への確認が安心ですね。
修繕費として処理できるケースもあります
実は減価償却以外にも、給湯器交換の費用を「修繕費」として一括で経費計上できる可能性があります。
判断のポイントは次のようなところで分かれてきます。
- 既存の給湯器と同程度の機能のものに交換しただけ → 修繕費として処理できることが多いとされています
- 機能が大幅に向上したり、新たな設備として扱われるほどの工事 → 資本的支出として資産計上し、減価償却する必要があります
「修繕費」と「資本的支出(減価償却)」のどちらになるかによって、税金の計算にも影響が出てくるので、これも実務上で気になりますよね。
単純な同等品への交換なら修繕費として処理できることが多いとされていますが、詳細は個別の状況によりますので、専門家への相談が確実です。
定額法での計上が一般的です
給湯器を資産計上して減価償却する場合、定額法を使って毎年一定額を費用計上するのが一般的とされています。
たとえば、30万円の給湯器を器具備品(耐用年数6年)として資産計上した場合、毎年50,000円ずつ費用として計上していくイメージになります。
建物附属設備(15年)なら、毎年20,000円ずつという計算ですね。
ケース別で見てみましょう、具体的にどう処理するか

ここからは、よくあるシチュエーションを例にとりながら、一緒に考えてみましょう。
ケース① 賃貸アパートの給湯器を交換した
アパートの大家さんが、古くなった給湯器を交換するのはよくあることですよね。
この場合、まず「修繕費か資本的支出か」を確認することになります。
従来と同等の機能の給湯器に交換しただけであれば、修繕費として一括で経費計上できる可能性が高いとされています。
これなら減価償却の手間もなく、交換した年に全額費用にできるので、節税面でも効果が出やすいですよね。
一方、高機能なタンクレス給湯器などに大幅アップグレードした場合は、資本的支出として資産計上し、減価償却することになるかもしれません。
その際、給湯器が「建物附属設備」として扱われるなら耐用年数は15年、「器具及び備品」として扱われるなら6年で計算することになります。
ケース② 事務所に独立型の電気温水器を設置した
オフィスやクリニックなどで、独立した電気温水器を新たに設置した場合はどうでしょう。
このような単体で設置・移設が可能な機器は、一般的に「器具及び備品」として分類され、法定耐用年数は6年とされています。
取得価額を6年で定額償却していくことになりますね。
たとえば取得費用が18万円なら、毎年3万円ずつ6年間にわたって費用計上していく形です。
ケース③ ビルの改装工事で給湯設備を大規模に整備した
商業ビルやマンションの改修工事で、建物全体の給湯・給排水設備を一体として整備するような場合はどうでしょうか。
この場合、給湯器は建物と一体の設備として判断されることが多く、「建物附属設備」に分類されて耐用年数15年で計算するケースが多いとされています。
同じ「給湯器の交換」でも、工事の規模や性質によって処理が変わってくるんですね。
これはなかなか判断が難しいところでもあるので、もしかしたら一番税理士さんに相談したいケースかもしれません。
ケース④ エコキュートを自宅兼事務所に設置した
最近人気のエコキュートも、減価償却の対象になることがありますね。
自宅兼事務所で使っている場合、事業用の割合に応じて経費計上できることがあります。
エコキュートは一般的に「器具及び備品」として扱われることが多く、耐用年数6年で減価償却するケースが多いとされています。
ただし、設置状況によっては建物附属設備として判断される可能性もゼロではありませんので、個別の確認が大切ですね。
給湯器の減価償却、まとめるとこうなります

ここまで一緒に見てきた内容を、最後に整理しておきましょう。
- 給湯器の法定耐用年数は、設置形態によって「6年」または「15年」に分かれます
- 単体で取り外し・移設ができる給湯器 → 器具及び備品として6年
- 建物の給排水・ガス設備の一部として組み込まれた給湯器 → 建物附属設備として15年
- ガス式か電気式かという燃料の種類ではなく、設置形態が判断のポイントです
- 同等品への単純交換なら修繕費として一括計上できる可能性があります
- 法定耐用年数は税務上の年数であり、製品の実際の寿命とは別物です
- 最終的な判断は個別の設置状況や工事内容によるため、税理士や税務署への確認が安全です
「6年と15年のどちらかわからなくて困っていた」という方も、この記事を読んでだいぶスッキリしてきたのではないでしょうか。
迷ったら一歩踏み出してみましょう
給湯器の減価償却や耐用年数は、ルールの枠組みとしては理解できても、「自分のケースに当てはめるとどうなるんだろう」と迷ってしまうことも多いですよね。
それはごく自然なことだと思います。
でも、きちんと正しく処理することで、余計な税金を払わずに済んだり、税務調査でのトラブルを防いだりすることができます。
長い目で見れば、しっかり確認しておいた方がずっと安心なんですよね。
まずは「この給湯器は単体で動いているのか、建物の設備の一部なのか」という視点で状況を整理してみてください。
そのうえで、少しでも「これってどっちかな?」と迷うなら、税理士さんに相談してみることをおすすめします。
税理士さんへの相談は敷居が高く感じるかもしれませんが、こういった具体的な質問はむしろ得意分野ですので、きっと丁寧に答えてもらえますよ。
一緒に、モヤモヤを解消していきましょう。