最近、給湯器が盗まれる被害が増えているって聞いたことありませんか?
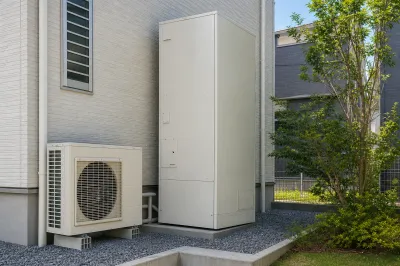
特にエコキュートなどの高価な給湯器が狙われているそうで、朝起きたら給湯器がなくなっていたなんて想像するだけでも怖いですよね。
もしそんな被害に遭ってしまったら、火災保険で補償されるのか気になりますよね。
給湯器って決して安い買い物ではありませんから、保険でカバーできるなら本当に助かります。
この記事では、給湯器の盗難が火災保険で補償される条件や、実際に被害に遭った時の手続き方法について、わかりやすく解説していきますね。
きっと、この記事を読み終える頃には、もしもの時に慌てずに対応できるようになっているはずです。
給湯器盗難は火災保険で補償されます(ただし契約内容次第)

結論から言うと、給湯器の盗難は火災保険で補償される可能性が高いんですね。
ただし、いくつか重要な条件があるんです。
まず大切なのは、火災保険の「建物」補償に加えて「盗難補償」または「盗難特約」が付帯している必要があるということなんですね。
給湯器は家財ではなく「建物の付帯設備」として扱われるため、家財のみの補償では対象外になってしまうんです。
実は、一部地域では給湯器や金属類の盗難が急増しているという報告があります。
電線やエアコン室外機、給湯器などの金属類が狙われているケースが増えていて、給湯器本体と設置工事を合わせると10万円前後の損失になることも珍しくないんですよね。
給湯器には海外で転売しやすい金属部材が含まれているため、盗難のターゲットになりやすいという背景もあるんです。
また、築年数や保険商品によって補償条件が異なるため、同じ「火災保険」でも補償範囲は一律ではないという点も覚えておきたいですよね。
さらに、盗難未遂で給湯器が破損してしまったケースでも、契約内容によっては補償対象になり得ることが保険各社から案内されています。
盗まれた場合だけでなく、盗もうとした形跡がある破損も、あわせて確認しておくといいですよ。
ですから、ご自宅の火災保険をチェックして、きちんと補償されるかどうか確認しておくことが大切かもしれませんね。
なぜ給湯器盗難は火災保険の対象になるのか

給湯器は「建物の一部」として扱われる
給湯器が火災保険で補償される理由、気になりますよね。
それは給湯器が建物の付帯設備(建物付属機械設備)として認識されているからなんです。
テレビや冷蔵庫のような家財とは違って、給湯器は建物に固定されて設置されていますよね。
そのため、火災保険の分類では「建物」の一部として扱われるんですね。
システムキッチンや浴槽、備え付けの冷暖房器具と同様に「建物」の範囲に含める保険会社も多いんですよ。
これは意外と知らない方も多いかもしれませんね。
だからこそ、家財だけの保険に入っていても、給湯器の盗難は補償されないということになるんです。
盗難補償が重要な理由
火災保険という名前から、火事の時だけしか使えないと思っている方もいらっしゃるかもしれませんね。
でも実は、火災保険って盗難被害にも対応できるんです。
ただし、それには「盗難補償」が付いていることが必須条件なんですね。
この補償がないと、たとえ建物補償に入っていても、盗難による損害は補償されないんです。
保険会社によっては、基本プランに盗難補償が含まれている総合型の商品もありますし、オプションで追加する必要がある場合もあります。
また、盗難補償は外せる商品もあるので、契約時にしっかり確認することが大切なんですね。
さらに、保険会社によっては「建物付属機械設備等電気的・機械的事故補償特約」といった、設備の突発的な故障や事故までカバーできる特約が付いた商品も増えてきています。
東京海上日動などでは、給湯器や床暖房システムといった「建物に付属した機械設備」をこの特約の対象として案内しているんですね。
給湯器に関わるリスクを幅広くカバーしたい方は、こうした特約の有無も確認してみるといいかもしれませんね。
一度、ご自身の保険証券を確認してみるといいかもしれませんね。
賃貸と持ち家で扱いが違う
ここで注意したいのが、賃貸住宅にお住まいの方の場合なんです。
賃貸物件の給湯器は、基本的に大家さんや管理会社の所有物ですよね。
ですから、借主の方が加入している火災保険では補償対象外になることが多いんです。
賃貸の場合は、給湯器が盗まれたらまず管理会社や大家さんに連絡して、対応をお願いすることになりますね。
借主の方の負担にはならないので、その点は安心できるかもしれません。
盗難補償で対象になる範囲は?

給湯器本体だけでなく付帯設備や再設置費用も対象になることがある
給湯器の盗難補償では、給湯器本体だけが対象になるわけではないんですね。
実は、盗難の際に破壊された付帯部材や、侵入時に壊されたドアや窓、鍵などの修理費用も補償対象になる場合があるんです。
例えば、犯人が給湯器を盗む際に外壁の一部を壊したり、敷地に入るために窓を壊したりした場合、その修理費用も一緒に請求できることがあります。
配管部分が破損しているケースでも、補償対象になる可能性があるので、被害の全体像をしっかり確認することが大切ですよ。
また、給湯器本体の取替えにかかる再設置費用まで補償の対象になる場合もあります。
盗難で給湯器がなくなった場合、本体の購入費用だけでなく、業者による設置工事費用もかかりますよね。
こうした費用がまとめて補償されるかどうか、契約内容を確認してみてください。
これは盗難による偶発的な損害として認められるからなんですね。
被害に遭った時は、給湯器だけでなく周辺の損害もしっかり確認して、保険会社に報告することが大切ですよ。
経年劣化や故障は対象外
ここで注意したいのは、経年劣化や老朽化による故障・交換は対象外ということなんです。
火災保険の盗難補償は、あくまで偶発的な事故による損害を補償するものですよね。
ですから、「古くなったから交換したい」とか「壊れて使えなくなった」という場合は、保険の対象にはならないんです。
盗難という犯罪行為による被害と、通常の劣化や故障はしっかり区別されているんですね。
給湯器の「故障」については、電気的・機械的事故特約など、別の特約が対応するケースもあるので、気になる方は保険会社に相談してみるといいかもしれませんね。
屋外での盗難は補償対象外になるケースもある
もう一点、意外と見落とされがちなポイントをお伝えしますね。
保険会社によっては、「外出中・屋外での盗難」を補償対象外としている場合があるんです。
給湯器は屋外に設置されているケースがほとんどですから、ご自身の保険の盗難補償が屋外設置の設備まで対象としているかどうか、必ず確認しておくことが大切ですよ。
同じ「盗難補償あり」の契約でも、補償範囲の細かい条件は保険会社や商品によって異なるんですね。
心配な方は、保険証券の約款を確認するか、保険会社に直接問い合わせてみることをおすすめします。
空き家の場合は補償判断に注意が必要です
最近、空き家となっている実家や別荘の給湯器が盗まれるケースも増えているんですね。
こうした場合に注意したいのが、空き家であることを保険会社に伝えていないと、補償判断に影響することがあるという点なんです。
火災保険は、通常の居住用建物を前提に設計されていることが多く、長期間空き家になっていることを申告せずにいると、万が一の際に補償が受けられない可能性があるんですよ。
実家を相続したり、転勤や引越しで一時的に誰も住んでいない状態になったりしている場合は、早めに保険会社へ状況を連絡しておくことをおすすめします。
空き家でも補償が受けられる商品や特約が用意されている保険会社もあるので、まずは相談してみるといいですよ。
また、空き巣に入られた際は、給湯器本体の盗難だけでなく、配管の切断や外壁・窓ガラスの破損といった付随損害が一緒に起きるケースも多いんです。
空き家は被害に気づくまでに時間がかかることもあるので、定期的に状態を確認しておくことも大切かもしれませんね。
実際の補償事例と手続きの流れ
事例1:空き巣被害でエコキュートが盗まれたケース
実際にあった事例をご紹介しますね。
ある戸建て住宅で、夜間に空き巣に入られ、屋外に設置されていたエコキュートが丸ごと盗まれてしまったケースがありました。
この場合、被害者の方は火災保険の建物補償と盗難補償に加入していたため、給湯器本体の交換費用と再設置費用が全額補償されたんですね。
さらに、空き巣が侵入する際に壊した窓や扉の修理費用も一緒に補償されたそうです。
被害額は合計で約60万円ほどだったそうですが、保険でカバーできたので、経済的な負担が大きく軽減されたとのことでした。
事例2:賃貸アパートでの給湯器盗難ケース
一方、賃貸アパートにお住まいの方の事例もあるんです。
こちらのケースでは、給湯器が盗まれた後、借主の方が自分の火災保険で補償を受けようとしたそうなんですね。
でも、先ほどお話ししたように、賃貸の給湯器は大家さんの所有物ですから、借主の火災保険では補償対象外だったんです。
結局、管理会社が大家さんの加入している保険で対応することになりました。
この事例からわかるのは、賃貸と持ち家では保険の適用が全く違うということですよね。
自分がどちらに該当するのか、しっかり把握しておくことが大切かもしれませんね。
事例3:補償が受けられなかったケース
残念ながら、補償が受けられなかった事例もあるんです。
ある方は、火災保険に加入していたものの、盗難補償を付けていなかったため、給湯器の盗難被害を補償してもらえなかったそうなんですね。
また別のケースでは、免責金額(自己負担額)が10万円に設定されていて、被害額が8万円だったため、保険金が支払われなかったという例もありました。
免責金額以下の損害だと保険金が出ないため、被害額が小さい場合は注意が必要なんですね。
こうした事例を見ると、やっぱり保険の内容をしっかり確認しておくことの大切さがわかりますよね。
もし給湯器が盗まれたら:具体的な手続き方法
まず警察に盗難届を出す
給湯器が盗まれたことに気づいたら、何よりも先にすぐに警察に盗難届を出すことが重要なんです。
警察に届け出ることで、事件番号や盗難届受理番号がもらえますよね。
この番号は、保険金を請求する際に必ず必要になるんですね。
警察への届け出なしでは、保険会社も被害の事実を確認できませんから、補償を受けることができないんです。
慌てている時でも、この手順だけは忘れないようにしたいですよね。
現場の証拠写真を残しておく
警察への届け出と合わせて、被害現場の写真をできるだけ多く撮影しておくことも大切なんです。
給湯器が取り外された跡、配管の切断箇所、外壁や窓の破損状況など、盗難被害の全体像がわかるよう、さまざまな角度から記録しておくようにしましょう。
こうした写真は保険会社が損害を確認する際の重要な資料になりますよ。
後になって「もっと撮っておけばよかった」とならないよう、気づいた損害はすべてカメラに収めておくといいですね。
保険会社に連絡する
警察への届け出が済んだら、次は加入している保険会社に速やかに連絡しましょう。
保険会社に連絡すると、担当者から詳しい説明や必要な書類について案内があるはずです。
電話やインターネットで事故受付をしている会社が多いので、まずは連絡してみるといいですね。
この時、盗難届の受理番号を伝えられるように、手元に控えておくとスムーズかもしれませんね。
必要書類を準備する
保険金を請求するには、いくつかの書類が必要になってきます。
一般的に必要とされるのは以下のようなものですね。
- 盗難届受理番号(警察から発行されたもの)
- 事故状況報告書(保険会社の書式)
- 修理・交換の見積書
- 被害状況がわかる写真
- 工事完了後の領収書
- 保険金請求書
被害状況の写真は、できるだけ多くの角度から撮影しておくと、保険会社の審査がスムーズになりますよ。
保険会社によって必要な書類は多少異なることもあるので、担当者の指示に従って準備するといいですね。
業者に見積もりを依頼する
給湯器の交換や設置工事が必要になりますから、専門業者に見積もりを依頼することも大切です。
管理会社がある場合は、管理会社を通して業者を手配することもできますし、自分で業者を探すこともできますよね。
複数の業者から見積もりを取ると、適正な価格がわかりやすいかもしれませんね。
この見積書は保険金請求の際に必要になるので、しっかり保管しておきましょう。
保険金請求書を提出する
必要な書類が揃ったら、保険会社に保険金請求書と一緒に提出します。
その後、保険会社が審査を行って、補償が認められれば保険金が支払われるという流れになりますね。
審査には数週間かかることもあるので、気長に待つことも必要かもしれません。
わからないことがあれば、遠慮せずに保険会社に問い合わせてみるといいですよ。
保険が使えないケースもあります
地震が原因の場合
注意したいのは、地震によって給湯器が盗まれやすい状況になった場合なんです。
例えば、地震で建物が損壊して給湯器が盗まれたようなケースですね。
この場合、一般的な火災保険では補償されないことが多いんです。
地震による被害は地震保険の対象になりますから、地震保険に加入していないと補償が受けられないんですね。
免責金額以下の被害
火災保険には「免責金額」という自己負担額が設定されていることがありますよね。
例えば免責金額が10万円だとすると、被害額が10万円以下の場合は保険金が支払われないんです。
給湯器の盗難では被害額が大きくなることが多いですが、一部の部品だけが盗まれたような場合は、免責金額に満たないこともあるかもしれませんね。
ご自身の契約で免責金額がいくらに設定されているか、確認しておくことをおすすめします。
盗難補償に加入していない
何度もお伝えしているように、盗難補償に加入していない場合は補償されません。
基本的な火災保険だけでは不十分なんですね。
火災保険はプランによって盗難補償を外して契約することも可能なので、知らないうちに外れていた、というケースも実はあるんです。
もし今の保険に盗難補償がついていない場合は、保険の見直しを検討してみるのもいいかもしれませんね。
家財保険のみでは給湯器は対象外になることが多い
これは特に見落としがちなポイントなんですが、家財保険のみに加入している場合は、給湯器が補償対象外になることがほとんどなんです。
給湯器はあくまで建物付帯設備ですから、建物補償と盗難補償のセットが揃って初めて補償対象になるということを忘れないようにしたいですよね。
「火災保険に入っているから大丈夫」と思っていても、家財のみの契約だったというケースは意外と多いんです。
ぜひ一度、ご自身の契約内容を詳しく確認してみてくださいね。
給湯器盗難を防ぐための対策も大切です
保険で補償されるとはいえ、そもそも盗難被害に遭わないに越したことはないですよね。
給湯器の盗難が増えている今、防犯対策をあわせて行うことがとても重要なんです。
具体的には、以下のような対策が効果的とされていますよ。
- 給湯器にワイヤーロックや固定チェーンを取り付ける
- 人感センサーライトを設置して夜間の侵入を抑止する
- 防犯カメラを設置して録画を行う
- 給湯器の設置場所が人目につきやすい環境を作る
保険でカバーしつつ、物理的な防犯対策も組み合わせることで、より安心できる環境を整えられますよね。
特にエコキュートのような高価な給湯器をお使いの方は、一度防犯対策を見直してみることをおすすめしますよ。
まとめ:給湯器盗難への備えを確認しましょう
ここまで給湯器の盗難と火災保険について見てきましたが、いかがでしたか?
給湯器の盗難は火災保険で補償される可能性が高いということが、おわかりいただけたのではないでしょうか。
ただし、建物補償と盗難補償の両方が必要だということも、大切なポイントですよね。
実際に被害に遭ってしまった時は、まず警察に盗難届を出して、現場の写真をしっかり撮影し、その後すぐに保険会社に連絡することが重要です。
必要な書類をきちんと準備して、手続きを進めていけば、補償を受けられる可能性は高いんですね。
賃貸にお住まいの方は、給湯器の盗難は大家さんや管理会社の対応になることも覚えておくといいですよね。
また、地震が原因の場合や免責金額以下の被害、盗難補償がない場合、家財保険のみの場合は補償されないこともあるので、注意が必要ですね。
屋外設置の設備が補償対象になっているかどうかも、合わせてチェックしておくと安心ですよ。
空き家になっている建物がある方は、その状況を保険会社に伝えておくことも忘れずに確認してみてください。
今すぐできる対策を始めてみませんか
給湯器の盗難被害は、決して他人事ではないんですよね。
特にエコキュートのような高価な給湯器は、盗難のターゲットになりやすいとされています。
もしまだ火災保険の内容を確認していない方は、今日にでも保険証券をチェックしてみてください。
以下のポイントをチェックしておくと安心ですよ。
- 建物補償と盗難補償がきちんと付いているか
- 免責金額はいくらに設定されているか
- 家財のみの契約になっていないか
- 建物付属機械設備に関する特約が付いているか
- 屋外設置の設備が盗難補償の対象になっているか
- 空き家の場合はその状況を保険会社に伝えているか
もし不十分だと感じたら、保険会社に相談して、補償内容の見直しを検討してみるのもいいかもしれませんね。
少しの保険料アップで、大きな安心が手に入るかもしれません。
私たちの大切な家を守るために、できることから始めてみませんか?
きっと、あなたとご家族の安心につながるはずですよ。